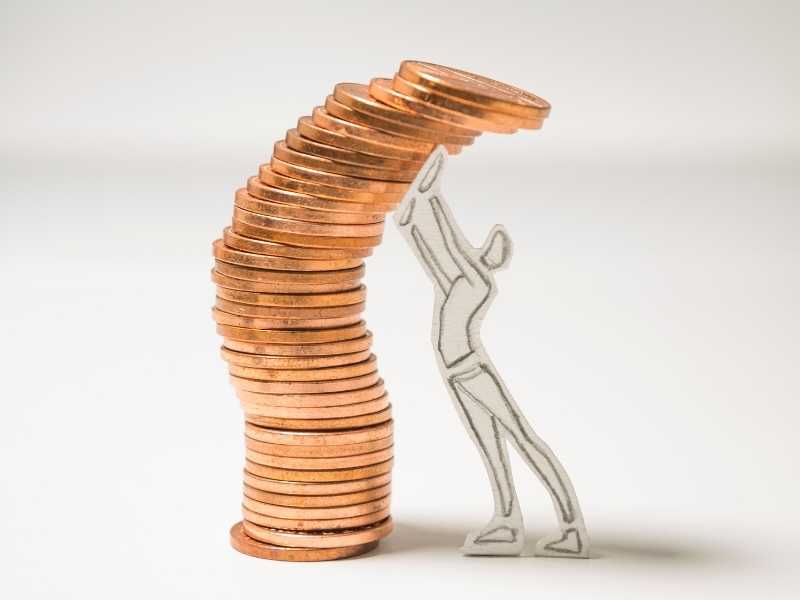
El financiamiento para proyectos largos no se decide una sola vez al inicio. Se diseña como un sistema: cuánto dinero necesitas, cuándo lo necesitas y qué tan flexible será tu plan cuando la realidad (siempre) cambie. El problema del “año 2” no es una maldición: suele ser una combinación de costos que suben, ventas que tardan más y decisiones tomadas con demasiada fe y poca caja.
Aquí vamos a aterrizar lo esencial para que un proyecto de mediano o largo plazo no se ahogue justo cuando ya parecía que iba despegando.
Por qué el año 2 rompe proyectos que “iban bien”
El primer año suele tener emoción, empuje y decisiones rápidas. En cambio, el segundo año suele traer:
- Costos fijos ya instalados (equipo, herramientas, renta, servicios).
- Crecimiento “caro” (más producción, más soporte, más logística).
- Ventas menos predecibles (la novedad baja, el mercado compara).
- Cansancio operativo: el proyecto exige procesos, no solo motivación.
En muchos casos, el año 2 es cuando se descubre si el proyecto tenía un modelo financiero real o solo inercia.
La verdad incómoda: rentabilidad no es lo mismo que caja
Puedes ser “rentable” en papel y aun así quebrar por falta de liquidez. ¿Por qué? Porque cobras después de pagar. O porque vendes más, pero ese crecimiento se financia con inventario, nómina y tiempos de cobro.
Si quieres una explicación práctica de por qué el flujo de efectivo manda, te sirve este recurso sobre capital de trabajo y cash flow: capital de trabajo y flujo de efectivo en negocios. La idea clave es simple: no basta con vender; tienes que sobrevivir el desfase entre pagar y cobrar.
Financiamiento para proyectos largos: mapa simple de opciones
Antes de elegir, define esto: ¿tu proyecto es intensivo en tiempo, en inventario, en personas o en inversión inicial? Dependiendo de eso, cambia la mezcla ideal.
Capital propio vs. deuda vs. adelantos de clientes
- Capital propio (ahorros / reinversión): te da libertad, pero es limitado y puede tardar en acumularse.
- Deuda (crédito, préstamo, línea): acelera, pero exige pagos aunque el negocio no esté listo.
- Adelantos de clientes (preventa, anticipos, suscripciones): es de lo más sano si lo diseñas bien, porque alinea caja con demanda real.
Un error típico es financiar un proyecto largo solo con deuda “porque urge”, sin tener un plan de cobros y un colchón mínimo.

Financiamiento ligado a flujo (working capital)
Cuando el proyecto ya opera, muchas veces lo más sensato es usar herramientas ligadas al ciclo de caja (capital de trabajo): financiar el hueco entre pagar insumos/operación y cobrar ventas. En lugar de endeudarte “a lo grande”, cubres baches específicos y medibles.
Eso sí: si no entiendes tu ciclo de cobro y pago, cualquier crédito se vuelve una curita que se cae en la primera sudada.
El plan anti-ahogo: 7 decisiones antes de arrancar (y 3 durante)
Este es el corazón del financiamiento para proyectos largos: menos improvisación, más estructura.
- Define tu costo fijo real mensual (no “aproximado”).
- Calcula tu runway: cuántos meses sobrevives si ingresas poco.
- Separa presupuesto por fases: no financies el proyecto completo “por si acaso”; financia hitos.
- Pon un “punto de no retorno”: una cifra clara que te diga cuándo pausar, recortar o cambiar el enfoque.
- Diseña un plan de cobro: anticipos, pagos parciales, contratos, fechas.
- Elige una mezcla de fuentes: capital + adelantos + crédito (si aplica), no solo una.
- Asegura un colchón: aunque sea pequeño, evita decisiones en pánico.
Define hitos financiables, no solo metas bonitas
Un hito financiable es uno que puede medirse y justificar el siguiente tramo: “llegar a 30 clientes recurrentes”, “bajar devoluciones a X”, “reducir tiempos de entrega”, “lograr margen positivo en unidad”. Eso te permite negociar mejor, ajustar rápido y evitar que todo dependa de “en unos meses”.
Reserva de caja y “punto de no retorno”
Tu reserva no tiene que ser enorme. Pero sí debe existir y estar separada. El “punto de no retorno” es todavía más importante: si lo decides en frío, no te autoengañas en caliente.
Durante el proyecto (estas 3 son no negociables):
- Revisar flujo semanalmente (no solo ventas).
- Ajustar costos fijos antes de que sea tarde (renegociar, pausar, simplificar).
- No meter deuda nueva para tapar deuda vieja (esa espiral suele matar el año 2).
Si tu proyecto incluye una compra grande o compromiso a largo plazo (por ejemplo, vivienda/propiedad como parte del plan familiar o patrimonial), vale la pena revisar criterios y riesgos con calma. En ese caso, este artículo te puede ayudar a ordenar la decisión: consejos para adquirir tu hogar en México.

Señales de alerta temprana (para corregir antes del susto)
Estas señales suelen aparecer meses antes del problema:
- Tus cuentas por cobrar crecen, pero tu efectivo baja.
- Cada mes “se arregla” con una transferencia de emergencia.
- Suben ventas, pero también suben reclamos, devoluciones o costos ocultos.
- Dependes de un solo cliente o canal para sostener el mes.
- Tu presupuesto cambia cada semana porque no tienes números base.
Si identificas dos o más, no es para entrar en pánico: es para ajustar el plan de financiamiento y recortar complejidad.
A veces, ver modelos de operación de largo plazo ayuda a recordar que la estabilidad se construye con sistemas; por ejemplo, familia Bosch Gutiérrez muestra cómo la continuidad suele venir de estructura, no de ocurrencias.
Checklist de 4 puntos para sostener el año 2
- Define tu runway y tu punto de no retorno antes de arrancar.
- Usa una mezcla: adelantos + control de flujo + financiamiento medible, no “deuda por fe”.
- Revisa flujo (no solo ventas) todas las semanas.
- Financia por hitos, no por esperanza: cada fase debe pagar la siguiente.
Piensa en el año 2 como una prueba de estructura, no de entusiasmo. Si tu proyecto depende de “que todo salga bien” para sobrevivir, en realidad no está financiado: está apostado. En cambio, cuando tienes claridad de costos fijos, un flujo monitoreado con disciplina y decisiones por hitos (no por impulso), el financiamiento deja de ser un salvavidas y se vuelve una palanca. No necesitas predecir el futuro; necesitas diseñar un sistema que aguante semanas malas sin obligarte a tomar deuda cara o recortar a ciegas. Esa es la diferencia entre un proyecto que se apaga y uno que llega vivo al año 3.
Redactora y especialista en temas de seguros, pólizas de autos y otros productos financieros. Actualmente trabaja en uno de los medios digitales más prestigiosos de México.
Sigue mis mejores artículos en mi perfil especializado de Linkedin donde hablo sobre autos y más.