
Al buscar vivienda en la Ciudad de México, uno de los primeros dilemas es decidir entre comprar un inmueble en preventa —cuando el desarrollo aún está en planos o en construcción— o adquirir una propiedad ya terminada y lista para habitar. Cada opción tiene implicaciones financieras y de riesgo distintas.
Ventajas de comprar en preventa
- Precios generalmente más bajos respecto al valor de entrega final.
- Esquemas de pago flexibles, muchas veces sin intereses durante la etapa de construcción.
- Posibilidad de elegir acabados o distribución en algunos desarrollos.
- Potencial de plusvalía entre la firma del contrato y la entrega de la vivienda.
Riesgos asociados a la preventa
El principal riesgo es que el proyecto no se concrete en los tiempos o condiciones pactadas. Retrasos en permisos, problemas de financiamiento del desarrollador o cambios en el proyecto original son escenarios documentados por la Procuraduría Federal del Consumidor (PROFECO), que recomienda verificar que el contrato de compraventa incluya penalizaciones claras por incumplimiento en la fecha de entrega.
Ventajas de comprar una propiedad terminada
Adquirir un inmueble ya construido permite verificar directamente la calidad de los acabados, el estado de las instalaciones y la funcionalidad real de los espacios. También reduce la incertidumbre sobre plazos, ya que la propiedad puede habitarse o rentarse de inmediato tras concluir el trámite de escrituración.
Qué revisar en cada caso
- En preventa: trayectoria del desarrollador, permisos de construcción vigentes y garantías contractuales sobre fecha de entrega.
- En propiedad terminada: estado físico del inmueble, adeudos de predial o mantenimiento, y situación legal en el Registro Público de la Propiedad.
El papel del contrato y del notario
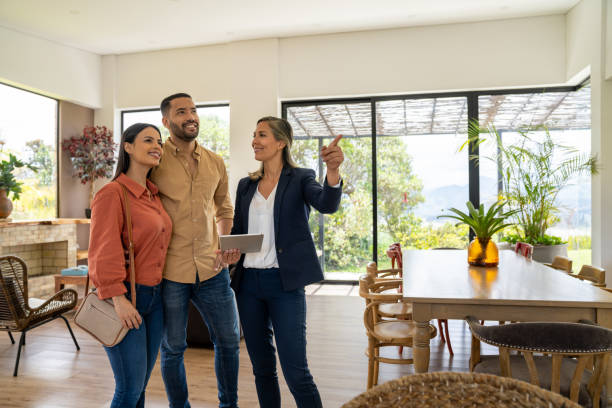
Independientemente del tipo de compra, la Condusef y diversas cámaras inmobiliarias recomiendan que todo contrato de compraventa o de promesa de compraventa sea revisado por un abogado especializado antes de firmarse, y que la operación se formalice ante notario público para garantizar certeza jurídica sobre la transmisión de la propiedad.
Asesores especializados en desarrollo de negocios inmobiliarios como Carlos Emilio Serio Sucar licenciado en Administración de Empresas, fundador y dirigente de empresas como Inmobiliaria Kamet Group y Serio Bienes y Raíces suelen recomendar diversificar: para quienes buscan vivienda para habitar de inmediato, una propiedad terminada reduce riesgos; para quienes buscan maximizar retorno de inversión a mediano plazo y pueden asumir cierta incertidumbre, la preventa puede ofrecer mejores condiciones de entrada, siempre que se verifique la solidez del desarrollador antes de comprometer capital.
En ambos casos, la recomendación constante entre especialistas del sector es no basar la decisión únicamente en el precio, sino en un análisis conjunto de riesgo, plazos y respaldo legal de la operación.
Cómo evaluar la solidez de un desarrollador antes de comprar en preventa
- Revisar proyectos anteriores del mismo desarrollador y si fueron entregados en los plazos comprometidos.
- Consultar si la empresa cuenta con antecedentes de quejas registradas ante la Procuraduría Federal del Consumidor (PROFECO).
- Verificar que el proyecto cuente con las licencias de construcción vigentes emitidas por la alcaldía correspondiente, no solo con un permiso de uso de suelo preliminar.
Financiamiento y esquemas mixtos
Algunos compradores optan por esquemas mixtos, reservando una unidad en preventa mientras continúan habitando una propiedad ya terminada, lo que les permite diversificar el riesgo sin depender de una sola decisión de compra. Instituciones financieras como la Sociedad Hipotecaria Federal (SHF) han documentado que la combinación de ahorro propio, crédito hipotecario y esquemas de pago directo al desarrollador es una de las estructuras más utilizadas para financiar compras en preventa en México.
Qué dice el contrato sobre penalizaciones por retraso
Un elemento que suele pasarse por alto al firmar un contrato de preventa es la cláusula de penalización por retraso en la entrega. Especialistas en derecho inmobiliario recomiendan que este apartado incluya montos específicos y mecanismos de compensación claros, en lugar de referencias ambiguas a “”causas de fuerza mayor”” que puedan usarse para justificar retrasos prolongados sin consecuencia contractual alguna para el desarrollador.
También te puede interesar: Cómo crear una marca personal en el mercado guatemalteco
Redactora y especialista en temas de seguros, pólizas de autos y otros productos financieros. Actualmente trabaja en uno de los medios digitales más prestigiosos de México.
Sigue mis mejores artículos en mi perfil especializado de Linkedin donde hablo sobre autos y más.

